Инвентаризация: что это такое и как ее провести
РЕДАКЦИЯ

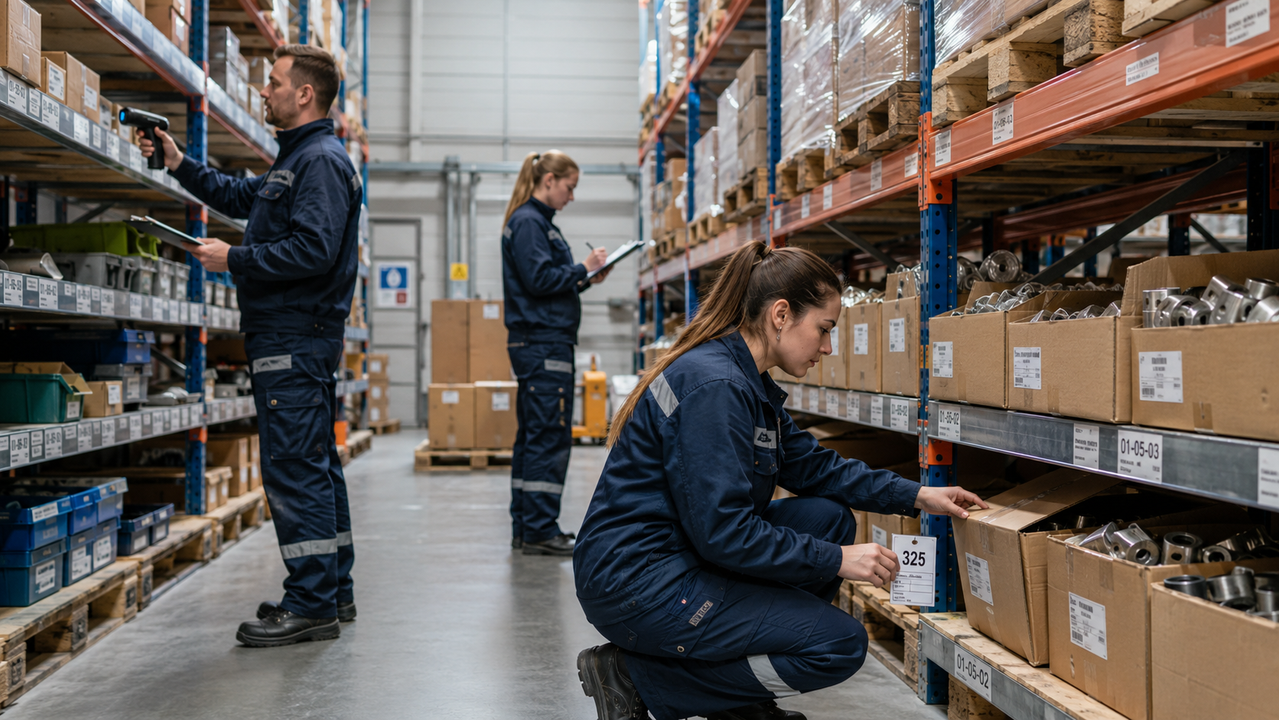
Инвентаризация – это сверка данных бухгалтерского учета с фактическим наличием товара, имущества и обязательств компании. Проще говоря, инвентаризация это способ убедиться, что на складе, в кассе и на балансе организации числится именно то, что есть в реальности, а не только то, что записано на бумаге. Ниже разберем простыми словами суть процедуры, кто ее проводит, какие правила действуют в 2026 году и как оформить результаты без ошибок.
Что такое инвентаризация и зачем она нужна
Суть процедуры простая: комиссия пересчитывает, взвешивает или проверяет по документам объекты учета и сравнивает результат с учетными данными. Расхождения фиксируют и отражают в бухгалтерском учете. Другими словами, инвентаризация переводит учет из разряда «что записано» в разряд «что подтверждено фактически», и именно поэтому ее нельзя заменить сверкой цифр в программе.
Цели и задачи инвентаризации
Главная цель – подтвердить достоверность бухгалтерской и финансовой отчетности. Инвентаризация помогает выявить недостачи, излишки и пересортицу товара, проверить техническое состояние основных средств и убедиться, что данные учета соответствуют фактическому наличию активов и финансовых обязательств. Задача комиссии – не найти виноватого, а получить достоверную картину того, что реально есть у предприятия на определенную дату.
Законодательная база (2026 год)
С 1 апреля 2025 года инвентаризация в России проводится по федеральному стандарту бухгалтерского учета ФСБУ 28/2023, утвержденному приказом Минфина от 13.01.2023 № 4н. В 2026 году именно этот документ остается основным: он заменил прежние Методические указания по инвентаризации имущества и финансовых обязательств и установил единый порядок для всех коммерческих организаций и предприятий, кроме бюджетной сферы. Общие требования раздела 2 стандарта обязательны для любой проверки, а раздел 3 – только для обязательной инвентаризации. Проще говоря, часть правил распространяется на любую ревизию, а часть – только на ту, которую компания обязана проводить по закону.
Обязательные случаи проведения инвентаризации
Провести обязательную инвентаризацию необходимо перед составлением годовой бухгалтерской отчетности, при смене материально ответственного лица, при выявлении хищения или порчи имущества, а также, проще говоря, при реорганизации или ликвидации предприятия. Для основных средств обязательная проверка проводится не реже одного раза в три года, а для товара на складе сроки чаще определяет сама организация.
Последствия несоблюдения требований
Если инвентаризацию не провели или оформили с нарушениями, отчетность компании могут признать недостоверной, а данные учета – не соответствующими фактическому наличию имущества. Это повышает риск претензий со стороны налоговой инспекции и затрудняет привлечение инвесторов. Формальный подход, когда комиссия ставит подписи, фактически не пересчитав товар, на словах выглядит как выполненная процедура, но по сути таковой не является. Если вы не уверены, что учет в организации ведется корректно, проведите экспресс-аудит бухгалтерского учета – специалисты проверят документы и укажут на слабые места до того, как их обнаружит проверяющий.
Виды инвентаризации
Простыми словами, вид инвентаризации зависит от того, какой именно объект проверяют и по чьей инициативе это происходит – по требованию закона или по решению самого предприятия. Ниже – классификация, которая закреплена непосредственно в стандарте.
Классификация инвентаризации в соответствии с ФСБУ 28/2023
Стандарт, другими словами, не делит инвентаризацию на плановую и внеплановую в прежнем понимании, а различает ее по объекту и статусу проверки. По объекту выделяют инвентаризацию основных средств, товарно-материальных ценностей, денежных средств, а также дебиторской и кредиторской задолженности. По статусу – обязательную, которую требует закон, и инициативную, которую предприятие проводит по собственному решению для внутреннего контроля за товаром и имуществом. Инициативная проверка нужна не для отчетности, а для самого бизнеса – чтобы вовремя увидеть проблему на складе.
Когда проводить инвентаризацию
Сроки проведения инвентаризации
Конкретные сроки, когда проводить инвентаризацию инициативно, организация определяет самостоятельно и закрепляет их в учетной политике, кроме случаев, прямо указанных в стандарте. Годовую инвентаризацию перед составлением отчетности можно провести не ранее 1 октября отчетного года: более раннюю дату закон допускает, поскольку это не приводит к искажению итоговых данных о товаре и имуществе. Инициативная проверка, другими словами, может проводиться в любое удобное время – например, перед крупной поставкой или после смены поставщика.
Кто проводит инвентаризацию
Инвентаризацию проводит инвентаризационная комиссия, которую назначает руководитель организации приказом. В состав комиссии обычно входят представители администрации, бухгалтерии и материально ответственные лица, отвечающие за товар на конкретном участке. В обязанности комиссии входит не только пересчет товара, но и, другими словами, подписание всех итоговых документов – без подписи хотя бы одного члена комиссии результаты можно оспорить. По новым правилам создавать комиссию не обязательно, если в организации работают только директор и бухгалтер, – тогда проверку вправе провести, проще говоря, один сотрудник – и это уже не будет нарушением порядка.
Порядок проведения инвентаризации
Порядок проведения инвентаризации проще, чем кажется на первый взгляд: три последовательных шага от подготовки до оформления итоговых документов. Ниже – что делает комиссия на каждом этапе.
Шаг 1: Подготовка к инвентаризации
Руководитель издает приказ о проведении инвентаризации, определяет состав комиссии, объекты проверки и сроки. Бухгалтерия готовит учетные данные на дату проверки, а материально ответственные лица – рабочие места, склад и документы по движению товара. Важный момент: без предварительной подготовки склада сама проверка растягивается на дни и повышает риск ошибок при пересчете.
Шаг 2: Проведение инвентаризации
Комиссия определяет фактическое наличие активов: пересчитывает, взвешивает или измеряет объекты, а также проверяет документы по обязательствам и задолженности. ФСБУ 28/2023 разрешает использовать не только традиционный пересчет, но и, проще говоря, современные технические средства – фото- и видеофиксацию как альтернативный способ подтверждения фактического наличия товара. Технический прогресс здесь заметно упростил процедуру: раньше комиссии приходилось присутствовать при пересчете лично на каждом участке.
Шаг 3: Сверка данных и оформление результатов
Полученные данные сравнивают с бухгалтерским учетом и фиксируют расхождения в сличительной ведомости. Если фактическое количество товара совпадает с учетным, инвентаризация считается завершенной без расхождений, и дополнительных проводок не требуется.
Документирование процесса инвентаризации
Результаты оформляют инвентаризационными описями, актами и сличительными ведомостями. С 2024 года действуют новые унифицированные формы электронных первичных документов, утвержденные приказом Минфина от 30.09.2024 № 144н, но предприятие вправе разработать собственные формы, закрепив их в учетной политике. Полный перечень документов стандарт не устанавливает – это отличает ФСБУ 28/2023 от прежних методических указаний, где формы были строго регламентированы. Проще говоря, документооборот стал гибче, но ответственность за корректное оформление осталась на бухгалтерии.
Что делать с результатами инвентаризации
После оформления документов результаты утверждает руководитель организации. Излишки приходуют, недостачи списывают или относят на виновных лиц, а расхождения по дебиторской и кредиторской задолженности сверяют с контрагентами. Все операции необходимо отразить в бухгалтерском и финансовом учете на дату проведения проверки, а не на дату утверждения результатов руководителем.
Ошибки и риски при проведении инвентаризации
Частая ошибка – проводить инвентаризацию формально, без фактического пересчета товара, полагаясь только на прошлые данные. Также встречаются нарушения состава комиссии, отсутствие подписей материально ответственных лиц и несвоевременное оформление документов. Иногда инвентаризацию проводят формально даже в тех случаях, когда закон прямо требует проводить ее с фактическим пересчетом каждой единицы товара. Любая из этих ошибок делает результаты инвентаризации уязвимыми для оспаривания при налоговой проверке: на словах процедура была проведена, а по факту – нет. Чтобы заранее закрепить корректный порядок и снизить эти риски, изучите материал учетная политика организации: для чего, виды, ответственность – там же можно закрепить выбранный способ оценки излишков.
Как работать с излишками и недостачами
Излишки, выявленные при инвентаризации, принимают к учету как прочие доходы предприятия. ФСБУ 28/2023 предусматривает три способа их оценки: по справедливой стоимости, по балансовой стоимости самого актива или по балансовой стоимости аналогичных активов – выбранный способ нужно закрепить в учетной политике заранее, а не подбирать задним числом. Недостачи, другими словами, списывают по балансовой стоимости: в пределах норм естественной убыли их относят на расходы, а сверх норм – на виновное материально ответственное лицо при наличии оснований для возмещения.
Часто задаваемые вопросы об инвентаризации
Что изменилось в порядке проведения инвентаризации в 2026 году?
Действует федеральный стандарт ФСБУ 28/2023, обязательный с апреля 2025 года. Он ввел единые правила для всех коммерческих организаций и предприятий, разрешил фото- и видеофиксацию как способ проверки товара и установил новый порядок оценки излишков.
Как формируется кворум комиссии?
Жесткого требования к минимальному числу членов комиссии стандарт не устанавливает. Комиссию назначает руководитель приказом, а ее отсутствие допускается только в небольших организациях, где нет других работников, кроме директора и бухгалтера.
Можно ли проводить инвентаризацию удаленно?
Проще говоря, полностью удаленно провести инвентаризацию товара нельзя: фактическое наличие объектов нужно подтвердить пересчетом, взвешиванием или фото- и видеофиксацией непосредственно на месте. А вот сверку дебиторской и кредиторской задолженности вполне можно провести дистанционно – по документам и актам сверки с контрагентами, без личного присутствия комиссии.
Как теперь оцениваются найденные излишки?
По ФСБУ 28/2023 излишки оценивают по справедливой стоимости, по балансовой стоимости самого актива либо по балансовой стоимости аналогичных активов на балансе организации. Способ оценки закрепляют в учетной политике заранее, а не выбирают произвольно после проведения проверки.